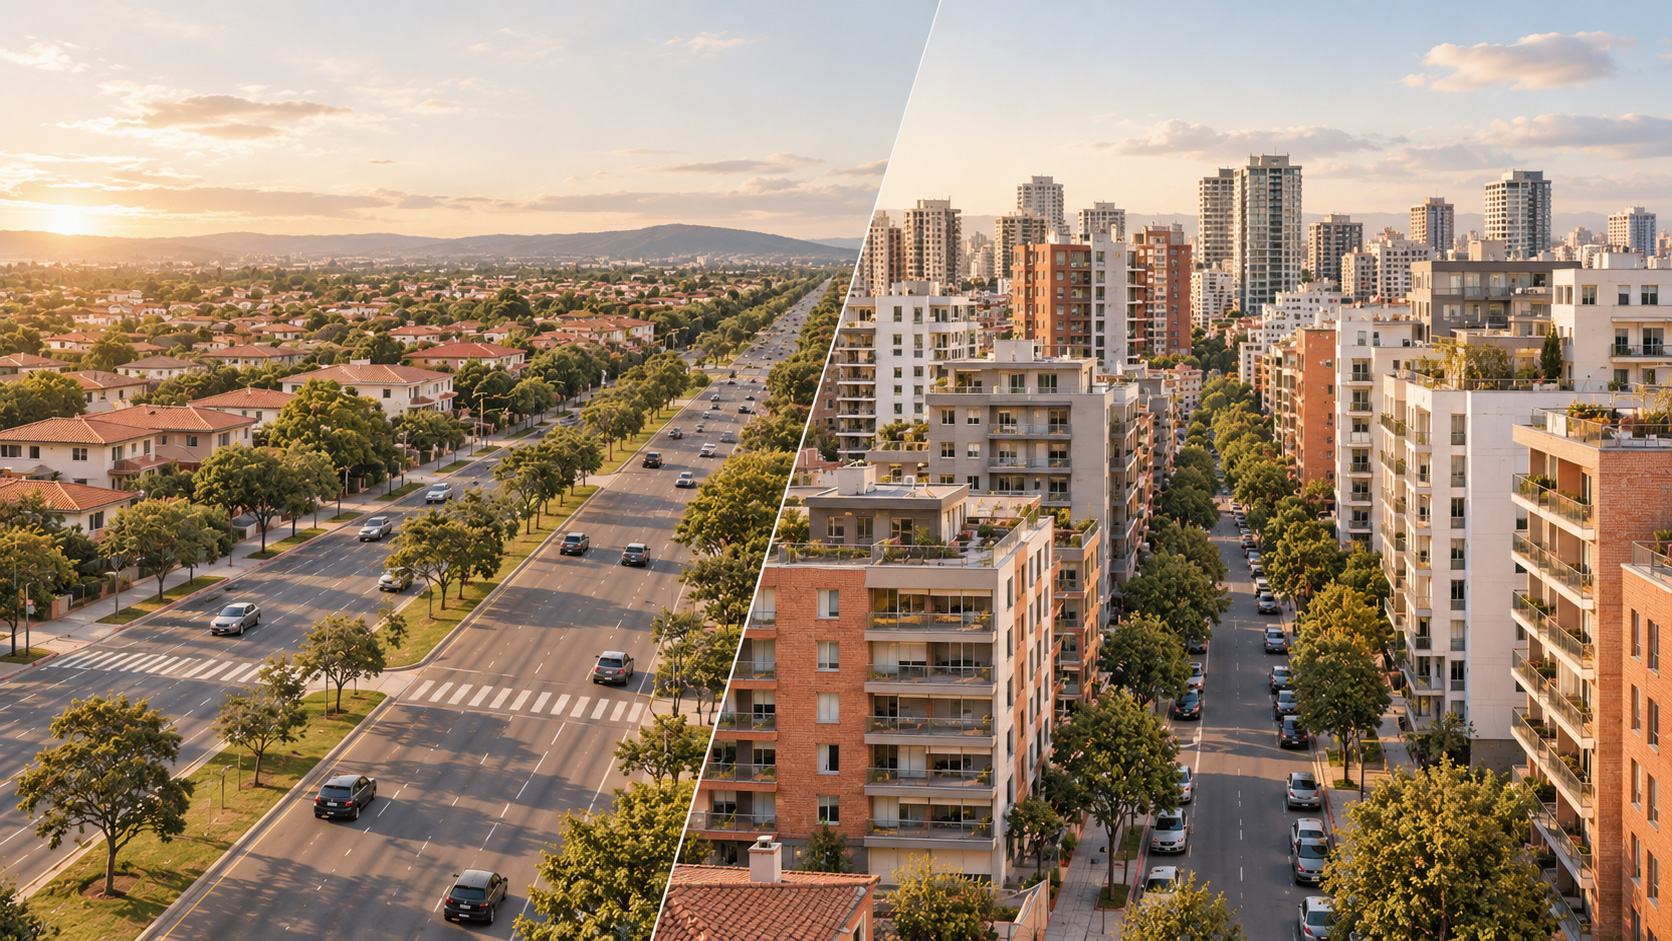
El actual desarrollo urbanístico prima edificios de poca altura y anchas avenidas sobre el modelo compacto clásico en décadas anteriores. Según el Banco de España, este tipo de desarrollo está suponiendo un coste de oportunidad enmarcado en un contexto de severa escasez de vivienda en España. El gran desequilibrio entre la creación de nuevos hogares y la disponibilidad de casas podría paliarse, según la entidad, recuperando la estrategia de densificar las ciudades. Es la medida que propone la institución para contribuir a mejorar en las grandes localidades la escasez de vivienda que sigue presente en sus previsiones.
Las ciudades y el sector inmobiliario llevan ya un tiempo hablando de esta posibilidad. Por su parte, el supervisor bancario publica en su último informe anual (del año 2025) que un uso más intensivo del suelo urbanizable la previsión sería construir entre 500.000 y 1,2 millones de viviendas adicionales. Al menos en las 6 principales áreas urbanas, con Madrid (67%) y Barcelona (21%) como principales destinos de la medida propuesta.
La densidad debe ir en consonancia con el equilibrio entre vivienda, movilidad, servicios públicos, espacios libres, infraestructuras y calidad urbana. Es necesaria una planificación realista y adecuada de las infraestructuras de transporte, servicios y equipamiento público.
Al reto de conjugar todas estas variables, se suma también el de la financiación necesaria para el desarrollo de las infraestructuras requeridas para soportar una mayor población.
Desarrollo urbanístico, sí, pero con condiciones
Arquitectos y promotores inmobiliarios coinciden en que ese margen de crecimiento debe interpretarse con cautela. Sin una profunda reforma de los procesos urbanísticos y sin nuevas inversiones en infraestructuras y servicios públicos, la densificación no mejorará la crisis de vivienda. Sin embargo, los cálculos de la entidad ponen sobre la mesa el potencial residencial que aún existe en el país.
El estudio del organismo compara las ciudades ya construidas y los nuevos desarrollos urbanísticos. Según su informe, los planes municipales actuales proyectan nuevos barrios con una densidad de edificación sensiblemente inferior a la existente en el suelo urbano ya levantado. En áreas como Valencia, Zaragoza o Sevilla las zonas ya consolidadas presentan una densidad aproximadamente 1,7 veces superior a la prevista en los nuevos desarrollos. Esa brecha es hasta 2,5 veces mayor en Madrid, Barcelona o Málaga. Así, aumentar la densidad de esos desarrollos sería una opción para municipios con escasez de suelo y tensión residencial.
Según estas estimaciones, si las áreas proyectadas alcanzaran una densidad similar a la que ya existen en el suelo consolidado, podrían levantarse medio millón de viviendas más. Pero debería ser de acuerdo con el gradiente de densificación de cada ciudad.
Para este ejercicio, el Banco de España entiende que la densidad tiende a disminuir a medida que un área urbana se aleja del centro. Por ello, asume que las zonas en desarrollo reducirían su densidad de acuerdo con ese gradiente.
En un escenario teórico de máxima densificación, donde los nuevos desarrollos alcanzan el nivel medio de zonas ya consolidadas, la previsión oscilaría entre 1 y 1,2 millones de casas.
Lo importante es que la densificación no se convierta en un deterioro de la calidad de vida. Es fundamental que las infraestructuras y los servicios tengan capacidad para atender a un mayor número de personas en un espacio más compacto. Esto supondría también que contamos con ciudades más eficientes en términos de servicios.
La gran dificultad de los planes urbanísticos anticuados
La Asociación de Promotores constructores de España (APCE) coincide en que existe margen de incremento residencial mediante densificación. Pero subraya que la propuesta del Banco de España no supone una capacidad de producción inmediata. Y es que el tiempo necesario para transformar el suelo y modificar el planeamiento es muy largo. En España, gran parte de los planes de vivienda tienen más de dos décadas de antigüedad. Esos planes son los que determinan la densidad de una ciudad. Adaptar esos planes es el gran reto. Las mayores barreras son la lentitud de la tramitación, la exigencia de los procedimientos y la inseguridad jurídica.
La normativa fija los parámetros de edificabilidad, alturas y densidades. Cualquier modificación exige procedimientos complejos de revisión del planeamiento. Dado que la tramitación urbanística puede llevar hasta incluso 10 años, se deberían agilizar los procedimientos administrativos. De lo contrario, ya no habría posibilidad de aplicar esta medida en el momento actual de máxima crisis residencial en nuestro país.
Sin embargo, los expertos tienen opiniones enfrentadas y donde unos señalan la densificación como problema, otros lo ven como solución. En definitiva, la propuesta del Banco de España ha reavivado el debate sobre esta cuestión.
Incremento de los precios de la vivienda: alquiler y compra
El mes de octubre ha cerrado con una subida interanual del precio del alquiler en España del 5,6%, según el último informe de precios publicado por Idealista. Supone un descenso del 1,1% en tasa trimestral, pero con respecto al último mes el precio ha subido un 0,1%.
Todas las políticas y medidas encaminadas a hacer crecer la oferta de viviendas en alquiler deben combinarse con medidas de protección para los propietarios. A su vez, también es importante que las garantías del inquilino ofrezcan seguridad y estabilidad a corto / medio plazo. Mantener la confianza a ambos lados de la balanza es fundamental para el buen desempeño de las medidas para estimular la oferta y contratación de alquileres.
Por su parte, el precio de la compra de vivienda de segunda mano en España subió un 13,2% interanual en octubre de 2026, situándose en 3.158 €/m², según datos de Fotocasa.
Por otro lado, el Euríbor ha escalado hasta el 3,239% en octubre de 2026, un 30% superior al año pasado. Esto encarece el acceso al crédito y eleva la cuota media de las hipotecas.
Según el Instituto Nacional de Estadística (INE), la tasa de variación anual del Índice de Precios de Vivienda se situó en el 12,2% en el segundo trimestre de 2026. En este periodo, los precios subieron un 3,4% respecto al trimestre anterior.
La variación anual de la vivienda nueva fue del 7,4% (-1,7 puntos respecto al periodo anterior). La de segunda mano, del 12,9%, con una reducción de -0,6 puntos respecto a la registrada el trimestre anterior.
A nivel europeo, en el conjunto de la Unión Europea (UE), los precios han aumentado un 4,7% respecto al año anterior, por encima de una inflación del 3,2%. Pero nos encontramos con la misma desigualdad si comparamos unos países con otros. Mientras Portugal y España crecieron a doble dígito en el segundo trimestre de 2026 (no fueron las únicas), los precios han caído en Finlandia, Luxemburgo y Francia. Así, el precio de la vivienda aún sigue sin dar muestras de contención de cara a los próximos meses.