El seguro del alquiler está cada vez más presente como herramienta fundamental para proteger a las dos partes implicadas, propietario e inquilino, y también para recuperar la oferta del alquiler. De hecho, el Observatorio Español de Seguro de Alquiler (OESA) reconoce que “los seguros de alquiler han sido los mayores impulsores de este mercado en España en los últimos años” (OESA). La entidad los señala como un componente clave para contribuir a mejorar la que desde hace 22 meses es la principal preocupación de los españoles, según el último Barómetro del CIS.
Nuevas soluciones: garantía del inquilino, un seguro de alquiler para ambas partes
En un contexto marcado por el endurecimiento del mercado inmobiliario, los seguros de alquiler cobran fuerza como herramienta estratégica para proteger la rentabilidad de los inmuebles. Pero también para proteger a la vez al inquilino ante determinados imprevistos que puedan afectar a su capacidad para hacer frente a los pagos.
Actualmente, el crecimiento de los seguros de alquiler no depende solo del volumen de contratos, sino de la capacidad de las aseguradoras para gestionar el riesgo con precisión. Las aseguradoras tratan de adaptar sus soluciones a nuevas modalidades de arrendamiento e incorporar herramientas tecnológicas que simplifiquen la suscripción. Todo ello con el condicionante de un entorno regulatorio cada vez más complejo y cambiante.
Según una encuesta de INESE publicada en julio de 2026, la contratación de seguros de impago ha crecido un 20% anual durante los últimos tres años. Por su parte, la Federación nacional de asociaciones inmobiliarias de España (FAI) reporta que las garantías del alquiler están presentes en el 65,9% de las operaciones de alquiler. La entidad señala que el 41,6% de las agencias las incorpora en más del 90% de los contratos que gestiona.
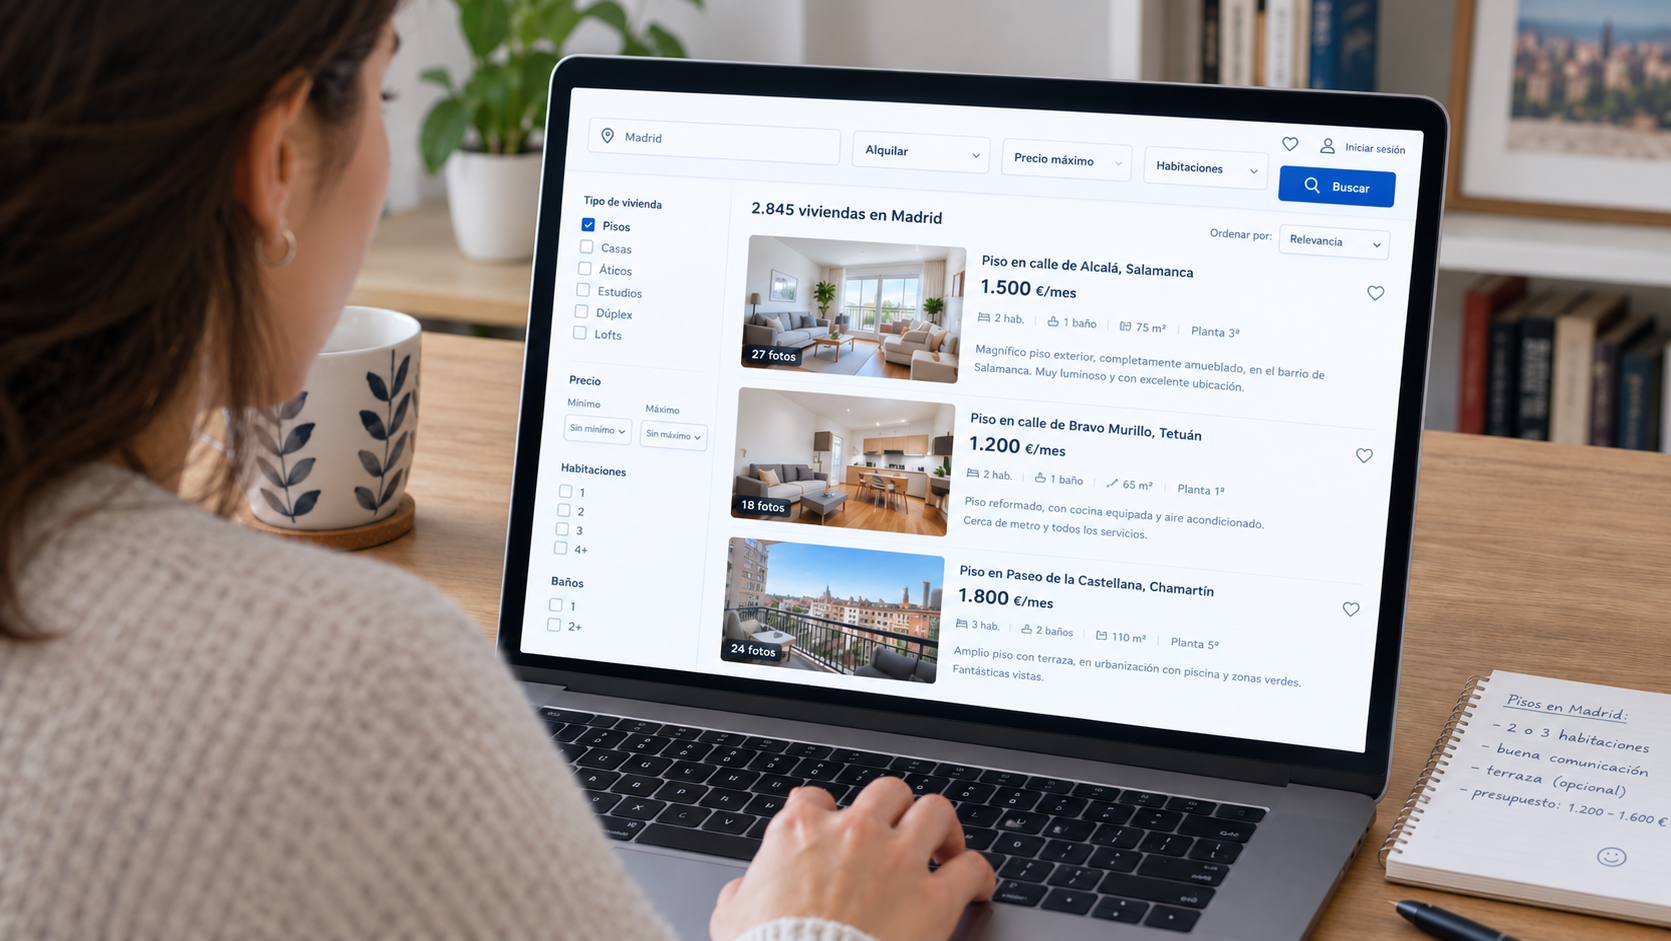
La póliza ya no se tramita de forma externa, la inmediatez es clave: ofrecer el seguro del alquiler en el momento adecuado, de forma sencilla y clara para el usuario. Las compañías trabajan en ofrecer contratación 100% online con scoring y perfil de idoneidad ágil y rápido, a veces incluso en tiempo real. Aserta, en colaboración con el portal Idealista, ofrece su garantía del inquilino, directamente integrada dentro del propio proceso de búsqueda y alquiler de viviendas en la plataforma.
Crisis residencial: escalada de precios, menor oferta y escasez de vivienda pública
La situación actual con la vivienda afecta a todas las partes, propietarios, inquilinos y compañías del sector asegurador, debido principalmente a:
- La restricción de la oferta.
- El aumento de la tensión normativa.
- El endurecimiento de los filtros de solvencia.
El precio de la vivienda no para de aumentar, con países como España y Portugal a la cabeza.
En nuestro país, el segundo trimestre de 2026 subió más de un 12% con respecto al mismo periodo de 2025, según el Índice de Precios de Vivienda del Instituto Nacional de Estadística (INE). La subida afectó tanto a la vivienda nueva como de segunda mano. El precio de los alquileres también aumentó un 4,2% en el segundo trimestre de 2026.
A ello se suma la escasez tan crítica de oferta de vivienda pública: representa el 2% del parque inmobiliario español, muy por debajo de la media europea del 7%.
Además, la negativa evolución de la construcción de vivienda en España, responsable del agravamiento de la situación en todo el país.
En este contexto tan adverso, hay algo que parece obvio: aumentar la oferta de vivienda de aquí a 2030, como contempla el Plan Estatal de Vivienda 2026-2030, es indispensable y ha de ser objetivo prioritario en las políticas. Sobre todo teniendo en cuenta la estrecha relación entre vivienda y crecimiento económico en España.
Los seguros del alquiler, imprescindibles para recuperar la oferta
“La generalización de los seguros de alquiler debe de ser fundamental”, afirma el Observatorio Español de Seguro de Alquiler (OESA). Según la entidad, los seguros de impago son la principal herramienta del mercado para frenar la caída de la oferta a corto plazo. Y es que son las garantías legales que aseguran el cobro de las rentas a los propietarios. Solucionan los principales miedos de los propietarios, además del impago: la inseguridad jurídica y los largos y complicados procesos legales. Además, cuentan con el valor añadido de las ventajas fiscales.
Pero estos seguros no se ocupan solo de ofrecer seguridad y confianza al propietario, sino también al inquilino. Ante las dificultades para acreditar solvencia o aportar garantías adicionales, este tipo de productos protegen a ambas partes del contrato. Y lo hacen con la ventaja de no exigir grandes cantidades inmovilizadas al arrendatario y, además, incorporando la defensa jurídica. Esto último es uno de los motivos por los que cada vez más común optar por esta solución en lugar del aval, que no lo cubre directamente.
Otras consideraciones fundamentales de OESA
El Observatorio considera que el fomento de los seguros debe apoyarse con políticas públicas. Además, señala otra medida fundamental: ayudas de rehabilitación de viviendas vacías destinadas al alquiler asequible durante al menos 5 años.
La organización propone otras medidas para aliviar la crisis:
- Incentivos fiscales: desgravación del coste de seguro o reducción de impuestos.
- Un aval público para que inquilinos vulnerables puedan acceder al seguro.
- Fomento de la contratación de los seguros en los portales/servicios inmobiliarios.
La crisis residencial en europa ya cuenta con una hoja de ruta. La Unión Europea ha trazado una estrategia frente a la crisis habitacional mediante el Plan Europeo de Vivienda Asequible y la reciente propuesta de la Ley de Vivienda Asequible. Ambas herramientas establecen el marco necesario para otorgar mayor seguridad jurídica a la hora de actuar sobre las zonas tensionadas. También pretenden movilizar la inversión. Sin embargo, la vivienda sigue siendo una competencia nacional. Por eso, el éxito de esta hoja de ruta está en manos de la ejecución política que lleve a cabo el Gobierno de cada país.