El seguro paramétrico funciona activando indemnizaciones automáticas cuando un índice previamente definido supera un umbral establecido. Ofrece ventajas como los pagos rápidos, la transparencia y la personalización de las coberturas contra pérdidas directas e indirectas (incluso sin daños materiales) y la reducción del riesgo de litigios. El seguro parametrizado es una solución especialmente apropiada en sectores de actividad muy afectados por el clima (energético, agrícola, turístico, etc.). También es fundamental para el fomento de una transición energética más segura. Además, complementa eficazmente los seguros tradicionales y fortalece la resiliencia financiera frente a eventos climáticos adversos y extremos.
Pero más allá de estos beneficios, el seguro basado en índices también reduce la incertidumbre para inversionistas y facilita el acceso a la financiación. Este contexto hace que el seguro parametrizado en la rama de caución esté experimentando un gran crecimiento. Las garantías vinculadas al cambio climático y la energía renovable, los smart contracts o contratos inteligentes con tecnología blockchain y la búsqueda de alternativas de financiación que sustituyan al aval bancario están impulsando el aumento de la caución paramétrica o parametrizada.
Las amenazas medioambientales identificadas en los informes globales de riesgos, como los eventos climáticos extremos y la escasez de recursos naturales, están remodelando las prioridades en la contratación de seguros. En este sentido, la capacidad de adaptación a los desafíos ambientales es un aspecto clave para mantener la competitividad en un mercado que evoluciona rápidamente. En consecuencia, el modelo de seguro de caución paramétrico cobra importancia sobre todo en lo relativo al riesgo climático, que afecta a prácticamente todos los sectores de actividad.
La colaboración entre aseguradoras, gobiernos y organizaciones internacionales es clave para mejorar la protección frente a los riesgos derivados del clima y el calentamiento global.
Seguro de caución parametrizado: aplicaciones y sectores más afines
El seguro parametrizado en la rama de caución permite garantizar las obligaciones contractuales mediante el pago automático ante un evento predefinido y medible (índice), sin necesidad de un peritaje de daños tradicional.
Actualmente, las grandes aplicaciones del seguro parametrizado en la rama de caución son:
- Cobertura de construcción e infraestructura: ante fenómenos climáticos extremos que afectan a un proyecto, el seguro parametrizado activa el pago inmediato si el suceso llega al límite predefinido (velocidad del viento, intensidad de lluvia, etc.).
- Garantía en sectores agroindustriales: protege la inversión ante sequías o inundaciones, garantizando el cumplimiento de contratos de suministro.
Algunos ejemplos de coberturas en sectores que ya están usando estos seguros son:
- Garantía de rendimiento técnico en el sector de Energías renovables: avala ante inversores o redes eléctricas que el parque mantendrá la generación acordada contratada a través de contratos PPA (Power Purchase Agreements). Estos son contratos a largo plazo (5 a 20 años) de compraventa de energía a un precio prefijado entre un productor (desarrollador de parques solares o eólicos) y un consumidor, como una gran empresa, o un comercializador.
- Cumplimiento de la cadena de suministro, en Logística y Transporte: compensación automática en caso de que los suministros críticos sufran retrasos logísticos específicos.
- Garantías de penalización por plazos, en Construcción e Infraestructuras: cubre las penalizaciones que el constructor debe pagar por retrasos debidos a contingencias climáticas externas, verificadas por agencias meteorológicas.
- Garantías de suministro de materia prima en el sector Agrícola y Alimentario: protege a las industrias procesadoras frente al incumplimiento de entrega de cosechas por parte de cooperativas, debido a eventos climáticos catastróficos.
Además existen otras coberturas en distintos sectores, como: en Turismo, la Garantía de turoperadores y concesiones (avalan las cancelaciones masivas o el reembolso por la inoperatividad de infraestructuras turísticas o de entretenimiento); o en Tecnología, los Acuerdos de Nivel de Servicio o SLA (si la infraestructura se cae durante más tiempo del estipulado, presente sobre todo en centros de datos).
Beneficios del seguro de caución parametrizado
El seguro de caución parametrizado ofrece la ventaja de no afectar a la línea de crédito bancaria. Al igual que el seguro de caución clásico, no computa en la CIRBE ni inmoviliza capital de la empresa. Esto optimiza la capacidad de financiación de los proyectos. Otras ventajas del modelo parametrizado son:
- Rapidez en la indemnización (liquidez inmediata): al no requerir evaluación de la pérdida real en terreno, los siniestros se pagan en horas o días, tras validarse el parámetro mediante un análisis de datos independiente. Esto evita meses o años de litigios de un siniestro al uso y permite una rápida recuperación financiera.
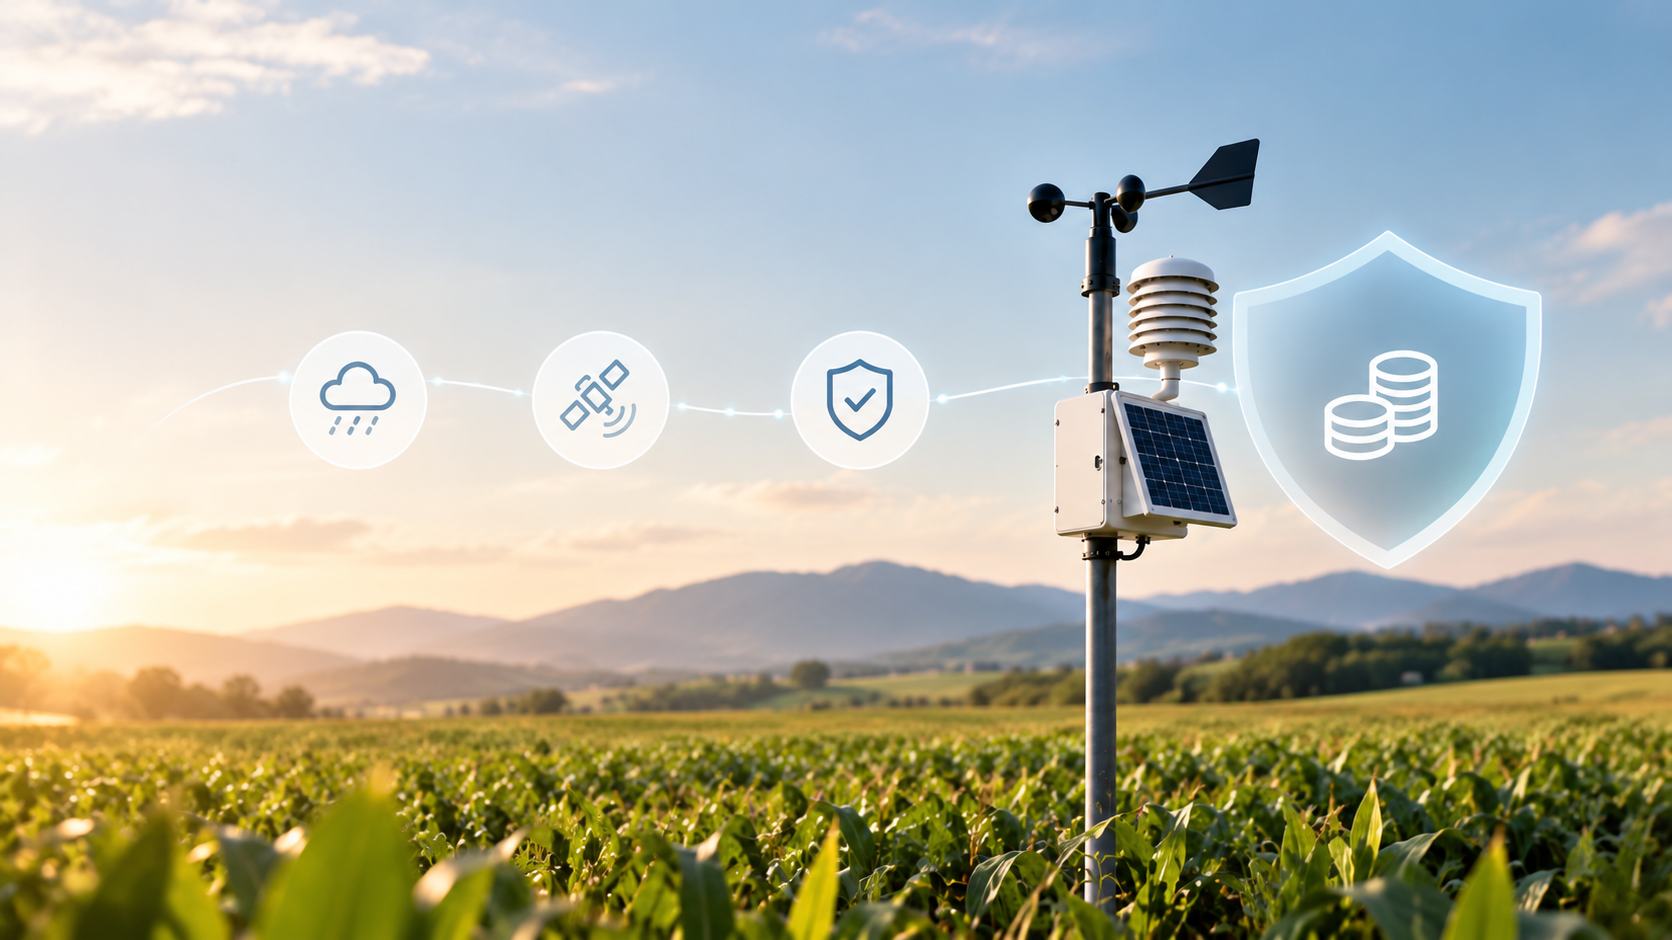
- Reducción de la incertidumbre: al establecer parámetros claros e independientes (provenientes de los datos recogidos, por ejemplo, en estaciones meteorológicas oficiales), tanto el tomador como el beneficiario tienen certeza sobre cuándo se activará la póliza. Las partes conocen con precisión y transparencia las condiciones (climatológicas o de la índole que corresponda) que activan la ejecución del seguro.
- Cobertura de riesgos de «No daño» (Business interruption): cubre penalizaciones por retrasos o incumplimientos contractuales derivados de episodios naturales. Incluso si no hay daños directos a la infraestructura de la empresa, pero el evento o suceso imposibilita el cumplimiento de la obligación. Por ejemplo, el cierre de un puerto.
- Complemento de caución tradicional: para cubrir los deducibles altos o las exclusiones de los seguros de caución convencionales, ofreciendo así una protección integral.
Esta modalidad está ganando tracción debido a las vastas consecuencias que está ocasionando el cambio climático a industrias clave de la economía. Sobre todo porque ofrece un mecanismo eficiente para cubrir riesgos difíciles de valorar por los métodos indemnizatorios tradicionales.
El impacto del riesgo climático en el sector asegurador y distintas industrias
El riesgo climático (tanto físico -de impacto directo sobre la infraestructura- como de transición -derivado de los cambios económicos, tecnológicos y regulatorios-) afecta directamente a la viabilidad, desempeño y costes de todos los sectores productivos. Solo entendiendo la importancia de este hecho se podrá avanzar hacia una adecuada protección de las industrias, evitando consecuencias mayores, e incluso críticas.
En el caso del sector financiero y asegurador, existe una exposición indirecta vía carteras de crédito y pasivos por siniestros catastróficos. Un gran impacto en el negocio lo encontramos en la depreciación de ciertos activos varados (stranded assets). Y, por otro lado, la revalorización (o bien incluso la retirada) de pólizas de seguros en zonas de riesgo. De hecho, la reducción de las coberturas y la explosión de los precios en zonas de riesgo por el cambio climático dificulta la protección de viviendas y empresas. Tanto es así que se está abriendo un debate sobre las consecuencias que esto puede tener en la economía.
EIOPA (la Autoridad Europea de Seguros y Pensiones de Jubilación) ha advertido de que el sector asegurador europeo se enfrenta a un impacto masivo por el cambio climático. Sus análisis indican que los activos de las aseguradoras están expuestos, en gran medida, a los riesgos de transición (el coste económico de adaptarse a una economía verde), pero también a los riesgos físicos directos (daños por eventos climáticos extremos).
Riesgos de transición:
- Pérdida de valor por la descarbonización.
- Nuevas regulaciones y cambios tecnológicos.
- Acciones y bonos en sectores de combustibles fósiles, automoción tradicional o industrias pesadas.
Riesgos físicos directos:
- Daños materiales y de infraestructura causados por fenómenos climáticos extremos.
- Inversiones en el sector inmobiliario, hipotecas y coberturas de daños materiales directos.
De hecho, Europa valora premiar a las aseguradoras que incentiven la prevención de riesgos climáticos. Y es que, en palabras de Petra Hielkema, presidenta de EIOPA: El seguro no es solo un mecanismo financiero; es un instrumento de prevención.
En otros sectores, la vulnerabilidad y exposición al riesgo climático, así como sus consecuencias, son aún más determinantes, sobre todo en los casos de:
- Agricultura, Ganadería y Pesca: el sector primario tiene una vulnerabilidad crítica y una exposición total al clima y sus consecuencias físicas inmediatas. Los precios de materias acusan una gran volatilidad y los costes aseguradores se disparan.
- Energía y utilities (servicios públicos o de utilidad pública): la dependencia de los recursos naturales ocasiona picos de demanda e interrupciones en los suministros.
- Transporte y Cadenas de suministro: infraestructuras viales, portuarias y ferroviarias están expuestas a fenómenos meteorológicos adversos, ocasionando sobrecostes operativos y otros perjuicios.
- Turismo, Real Estate e Infraestructura: el gran impacto de los fenómenos extremos en las zonas más afectadas causa efectos directos como menor vida útil de infraestructuras públicas o bajada drástica del valor inmobiliario, entre otras.